Europa omarmt beleggen, Nederland houdt vast aan sparen

Nederlandse huishoudens hebben meer geld op de bank dan andere Europeanen, maar sluiten beleggen veel vaker helemaal uit: 42% wil dat absoluut niet, tegen zo’n 30% elders in Europa. Dat blijkt uit onderzoek van ING onder Europese consumenten, gecombineerd met data over spaar- en beleggingsgedrag.
Hoofdeconoom Marieke Blom van ING onderzocht wat Europeanen tegenhoudt te beleggen, door een enquête onder consumenten te combineren met data over spaar- en beleggingsgedrag. Dat gebeurt tegen een politieke achtergrond: het Draghi-rapport en de ECB zien meer beleggen door huishoudens als steun voor innovatie en groei, en willen spaargeld naar de reële economie leiden.
Nederland is daarbij een buitenbeentje. Dat ING – met een belang bij meer beleggende klanten – de vinger op die uitzonderingspositie legt, maakt het beeld niet minder scherp: nergens in Europa sluiten zoveel huishoudens beleggen categorisch uit.
Wat sparen kost
Het verschil tussen sparen en beleggen loopt op termijn flink op. Tussen 2002 en 2025 leverden bankrekeningen Europeanen gemiddeld 1,2% per jaar op, beleggingsfondsen 4,2% en beursgenoteerde aandelen 6%. Hadden Europeanen een kwart van hun spaargeld in fondsen gestopt, dan was hun vermogen met 7% van het bbp gegroeid; bij directe aandelen zelfs met 18%.
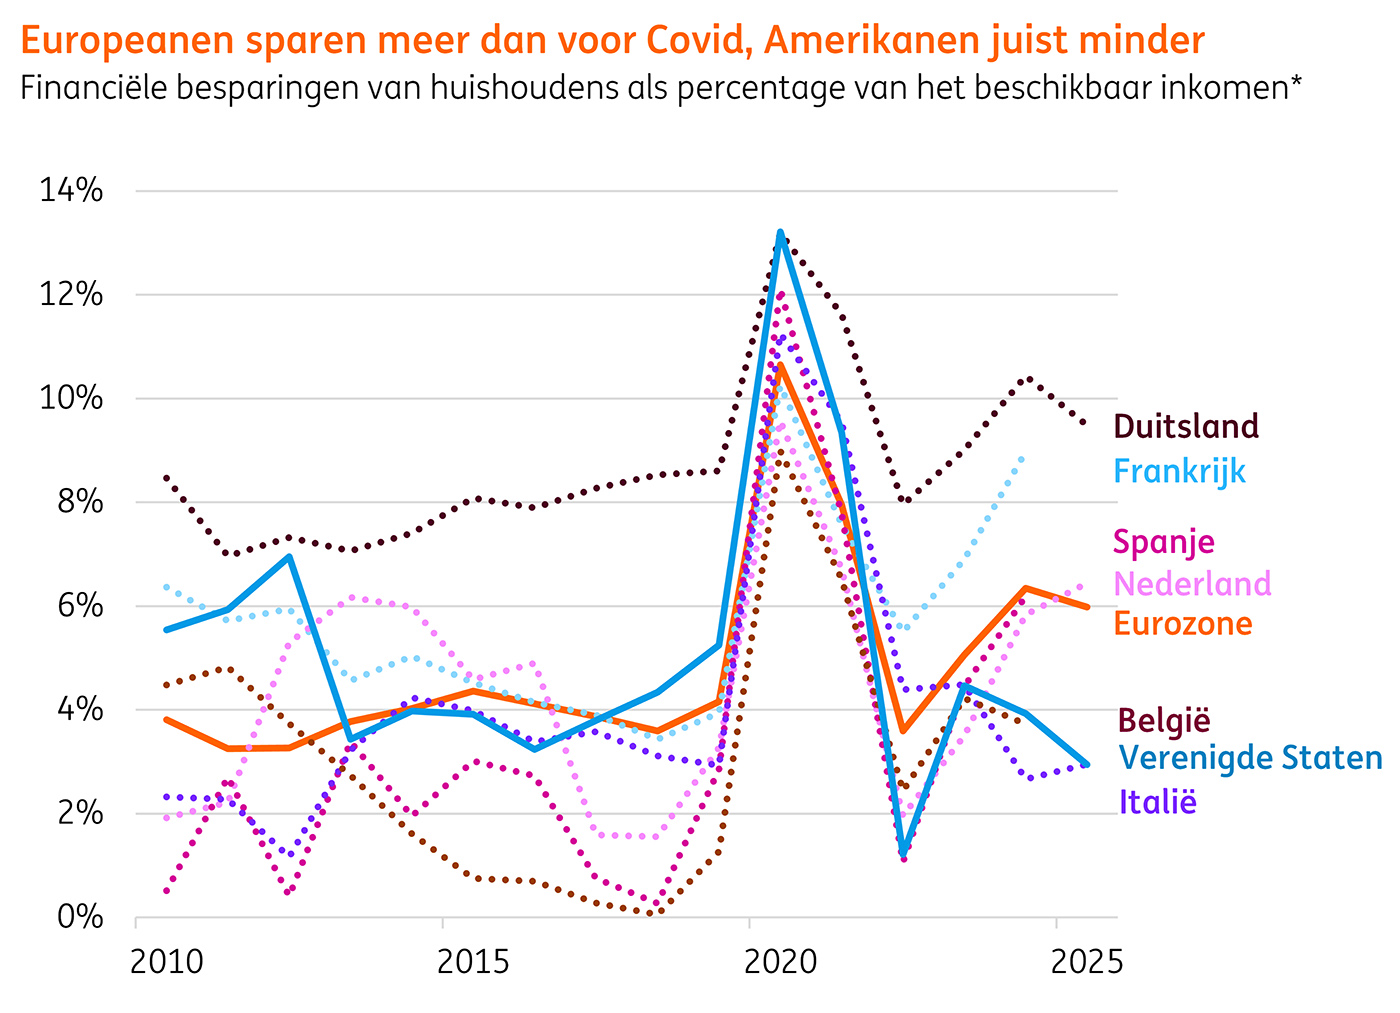
De keuze raakt ook het bedrijfsleven. Europese huishoudens financieren bedrijven vooral indirect, via banken – goed voor gevestigde ondernemingen, maar minder voor snelgroeiende bedrijven die risicokapitaal nodig hebben. Amerikaanse huishoudens houden bijna vijf keer zoveel vermogen in liquide beleggingen als op de bank, wat daar de financiering van jonge technologiebedrijven voedt.
Waarom Nederland anders is
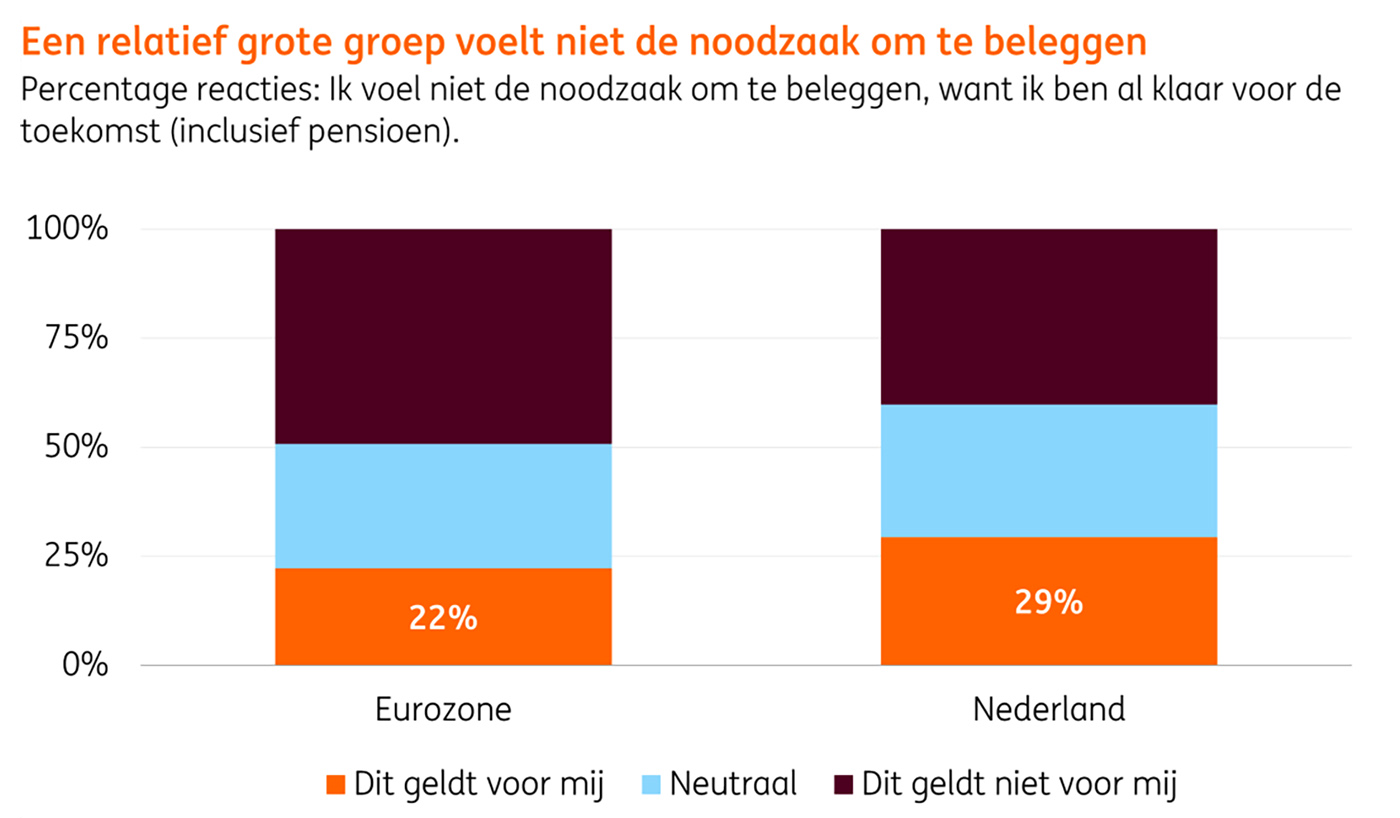
De Nederlandse terughoudendheid zit minder in cultuur dan in instituties. Nederlanders zijn vermogend – vooral via de pensioenfondsen – maar houden juist weinig liquide beleggingen aan: ongeveer €25.000 tegen €43.000 gemiddeld elders. Het sterke pensioenstelsel neemt een deel van de noodzaak weg: 29% van de Nederlanders vindt beleggen niet nodig voor later, tegen 22% elders.
Daar komt bij dat een groot deel van de besparingen naar de eigen woning gaat, omdat aflossen op de hypotheek fiscaal aantrekkelijker is dan beleggen. Ook zit er veel Nederlands vermogen in niet-beursgenoteerde bedrijven. Langs al die wegen blijft er weinig over dat de weg naar de beurs vindt.
Beleggen als casino
Waar instituties ophouden, begint de beeldvorming. De helft van de Nederlanders noemt risicoaversie, en 44% ziet beleggen als gokken in een casino – een plek waar de uitkomst willekeurig is en het huis altijd wint. Nog eens 39% wijst op een gebrek aan kennis.
Dat beeld staat haaks op de vuistregels die volgens Blom weinig kennis vragen: beleg alleen geld dat je jaren kunt missen, spreid het in producten met lage kosten en blijf ervan af als de beurs tegenzit. Toch komt een derde van de Nederlanders in de verleiding uit te stappen bij 10% verlies, en houden beleggers een sterke voorkeur voor eigen land – de zogeheten home bias.
Jongeren doorbreken de reflex
Toch tekent zich een kentering af. In heel Europa verschuiven balansen: het geld op bankrekeningen daalde in 2025 tot 62% van het liquide vermogen, het laagste aandeel sinds 2008. In Nederland gaat dat langzamer – banktegoeden zijn hier nog 76% – maar de richting is dezelfde.
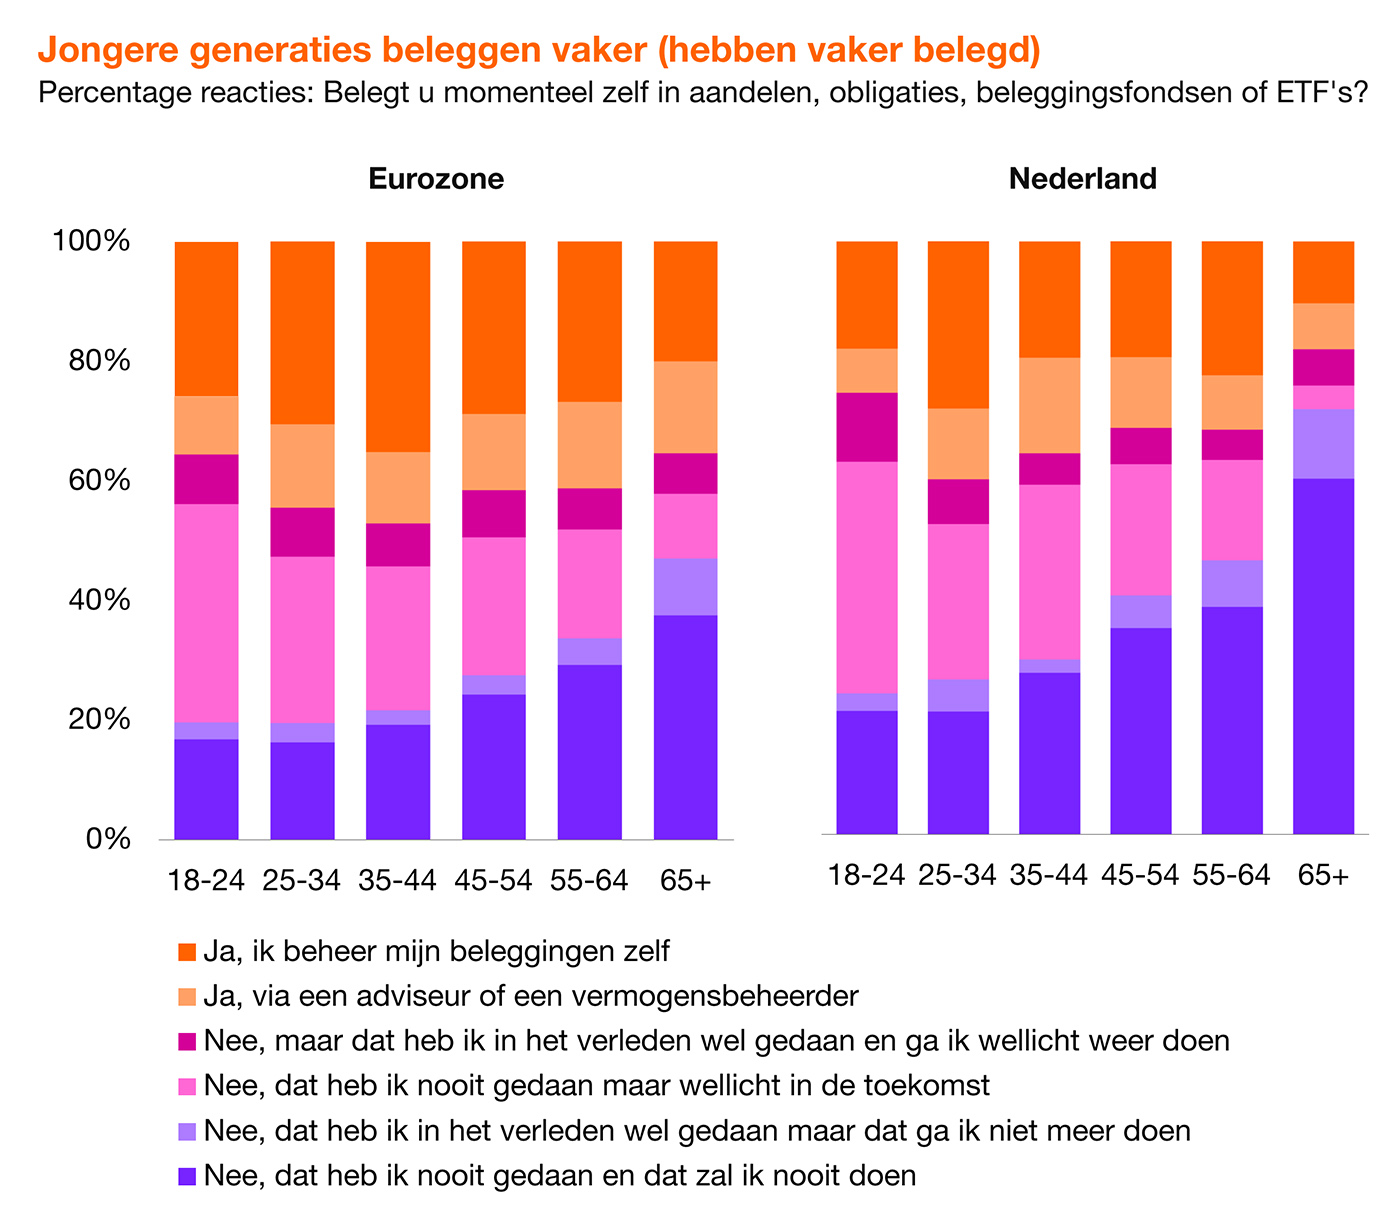
De grootste beweging komt van de jongste generatie. Waar vooral oudere Nederlanders beleggen uitsluiten, belegt de groep tussen 25 en 34 bijna net zo vaak als leeftijdsgenoten elders. En landen als Zweden en Denemarken laten zien dat fiscale prikkels het verschil maken: sinds Zweden beleggen fiscaal aantrekkelijk maakte, ging een veel grotere groep het doen. Duitsland volgt vanaf volgend jaar met een vergelijkbare regeling.