Bouwambitie corporaties drijft schuldpositie naar bijna €70 miljard

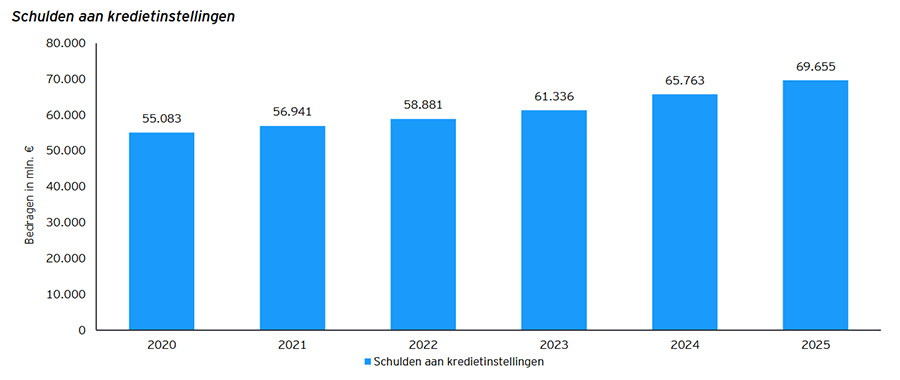
De schuld van woningcorporaties aan kredietinstellingen liep tussen 2020 en 2025 op van circa €55 miljard naar bijna €70 miljard, terwijl hun vrije kasstroom structureel negatief werd. Dat blijkt uit de Barometer Nederlandse Woningcorporaties 2026 van EY-Parthenon, gebaseerd op de jaarrekeningen van 75 corporaties.
In 2020 brachten de woningverkopen van de 75 onderzochte corporaties, samen goed voor circa 64% van het corporatiebezit, nog ongeveer evenveel op als hun nieuwbouw kostte. In 2025 is de nieuwbouw bijna drie keer zo duur als de verkopen opleveren: een gat van zo’n €2,8 miljard dat ergens geleend moet worden.
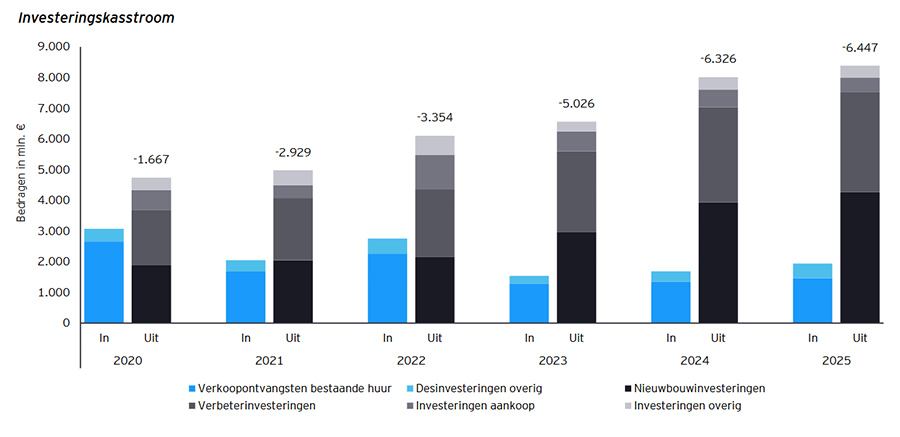
De nieuwbouwinvesteringen stegen van circa €1,9 miljard in 2020 naar €4,3 miljard in 2025. Investeringen in verduurzaming en woningverbetering namen met 83% toe, naar €3,3 miljard. Tegelijk daalden de verkoopontvangsten van €2,7 miljard naar €1,5 miljard, mede omdat corporaties in de Nationale Prestatieafspraken een netto groei van de sociale voorraad hebben toegezegd.
Het investeringstekort liep daardoor op naar €6,4 miljard. De exploitatie kan dat gat niet dichten: het saldo uit verhuur groeide weliswaar van €1,5 miljard naar €2,4 miljard, maar de investeringen groeiden veel harder. Per gewogen verhuureenheid zakte de vrije kasstroom na investeringen van -€113 in 2020 naar -€2.539 in 2025.
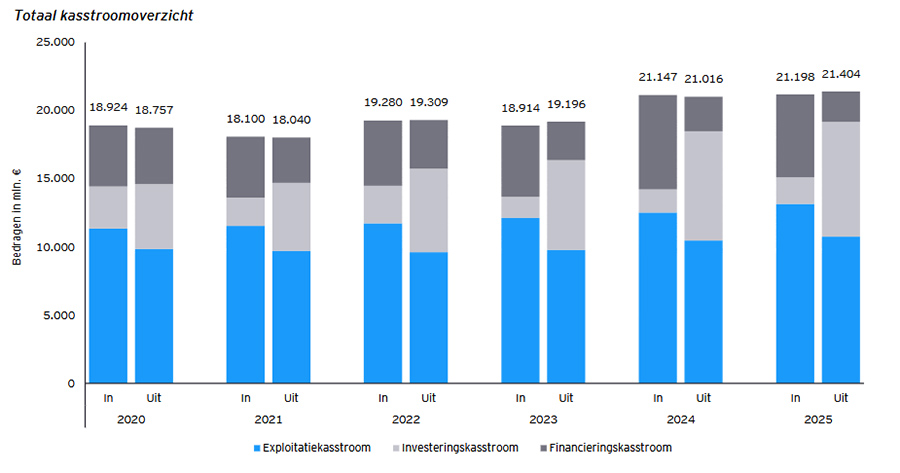
Wat uit exploitatie en verkopen binnenkomt, volstaat daarmee niet langer om de investeringsagenda te betalen. Het verschil wordt geleend.
Van aflossen naar lenen
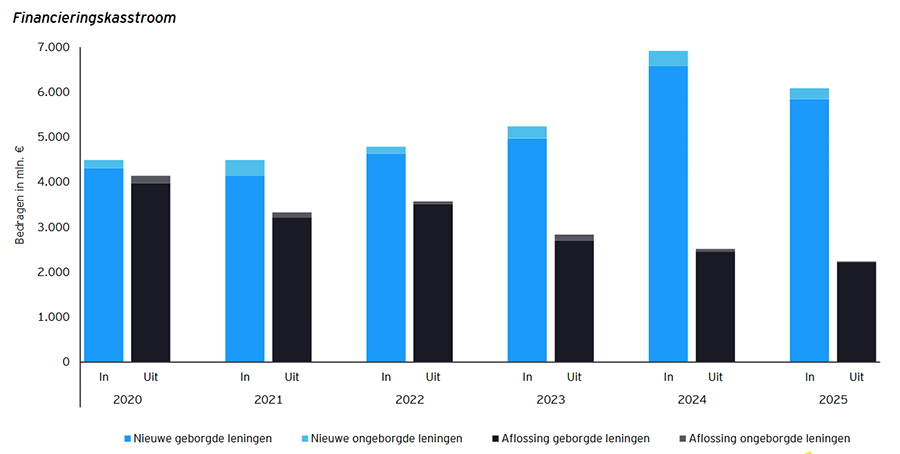
In 2020 hielden nieuwe leningen en aflossingen elkaar nog vrijwel in evenwicht: per saldo kwam er €347 miljoen aan externe financiering bij. In 2025 trokken de onderzochte corporaties €6,1 miljard aan nieuwe leningen aan, tegenover €2,2 miljard aan aflossingen. Het saldo liep daarmee op naar €3,8 miljard.
Het resultaat staat op de balans. De schuld aan kredietinstellingen van de 75 corporaties groeide van €55,1 miljard naar €69,7 miljard, een toename van 27%. Voor de hele sector ziet het Waarborgfonds Sociale Woningbouw hetzelfde: het geborgde schuldrestant steeg in dezelfde periode van €81,3 miljard naar €100,8 miljard.
Het overgrote deel van die financiering is door het waarborgfonds geborgd; ongeborgde leningen blijven beperkt tot activiteiten buiten de sociale tak. EY-Parthenon leest de oplopende schuld dan ook niet als verzwakking, maar als leenruimte die corporaties inzetten voor nieuwbouw en verduurzaming. De focus is verschoven van schuldreductie naar investeringsruimte.
Ratio’s die de rente nog niet voelen
Aan de toezichtratio’s is van die verschuiving naar vreemd vermogen weinig te zien. De mediane Interest Coverage Ratio (ICR), de mate waarin de operationele kasstroom de rentelasten dekt, kwam in 2025 uit op 2,1 en bewoog sinds 2020 tussen 1,9 en 2,3, ruim boven de norm van 1,4. De mediane solvabiliteit op beleidswaarde steeg van 46% naar 59%.
Die stabiliteit rust op het verleden. Een groot deel van de portefeuille is afgesloten in jaren van historisch lage rente, waardoor het aandeel van de rentelasten in de exploitatiekosten tussen 2020 en 2025 daalde van 23% naar 17%. Nieuw geld is duurder: eind 2025 kostten nieuwe geborgde leningen 2,81%, voor 2026 wordt 3,70% verwacht en voor 2032 4,39%.
Naarmate oude leningen tegen de hogere tarieven van nu worden geherfinancierd, komt de ICR onder druk. Doorrekeningen van Finance Ideas, ABF Research en Republiq, die EY-Parthenon aanhaalt, zien de ratio van de sociale tak dalen naar 1,41 in 2034 – vlak boven de ondergrens. Hoe dichter corporaties bij die norm komen, hoe minder ruimte er is voor aanvullende leningen en dus voor nieuwe woningen.
Enige verlichting komt van het kabinet, dat op Prinsjesdag aankondigde corporaties vanaf 2028 uit te zonderen van de earningsstrippingmaatregel, een Europese beperking van de renteaftrek. Dat scheelt de sector €425 miljoen per jaar aan vennootschapsbelasting; brancheorganisatie Aedes raamt de extra investeringsruimte op circa €6 miljard. Die ruimte ontstaat grotendeels doordat een sterkere kasstroom corporaties in staat stelt meer vreemd vermogen aan te trekken.
“De uitdaging ligt niet in de bereidheid om te investeren. Die bereidheid is er. De uitdaging is dat de investeringsopgave sneller groeit dan de financiële ruimte”, zegt Arjen Brinkman (Head of Real Estate NL bij EY-Parthenon).
“Nederland verwacht meer van woningcorporaties dan ooit tevoren. De vraag is niet langer alleen hoeveel corporaties willen investeren, maar in toenemende mate of zij deze investeringen kunnen blijven financieren.”