Riverty ziet uitweg uit het dilemma tussen ethiek en winst bij AI-krediet

Kunstmatige intelligentie maakt kredietverlening steeds persoonlijker, en daarmee groeit de vraag wie verantwoordelijk is voor de uitkomst. In een nieuwe paper in zijn Fintech 2040-reeks stelt Riverty dat de botsing tussen ethiek en winst in AI-gedreven krediet een tekort aan governance is. Datasoevereiniteit, interoperabiliteit en zorgvuldig procesontwerp moeten dat tekort oplossen.
De auteurs openen met een bedacht voorbeeld. Josephine, een taxichauffeuse zonder lange kredietgeschiedenis, koopt online een paar Converse-sneakers. Kort daarna vraagt ze een kleine lening aan om haar auto te laten repareren. De rente valt onverwacht hoog uit. Pas later hoort ze dat de sneakers in het model haar rente hebben opgedreven.
Het voorbeeld is volgens een voetnoot puur illustratief en geen weergave van de datapraktijk van Riverty; ook de overige scenario’s zijn hypothetisch. De auteurs laten ermee zien dat een model statistisch kan kloppen en conceptueel toch fout kan zitten. “Correlatie is geen causaliteit”, schrijven ze.
Twee kanten van hetzelfde wantrouwen
Josephine staat zo voor de ene kant van wat de auteurs het vermeende dilemma tussen ethisch gedrag en winst noemen. Voor geldnemers is het slechtste scenario uitsluiting die in het systeem zit ingebakken. Wie te weinig data oplevert, geldt als onbekend risico en wordt afgewezen of krijgt een strafprijs. Verhaal tegen zo’n besluit is er nauwelijks.
Banken bekijken hetzelfde dilemma van de andere kant. Zij vrezen stil te komen staan door overregulering of afgestraft te worden wanneer zij zich als enige ethisch gedragen.
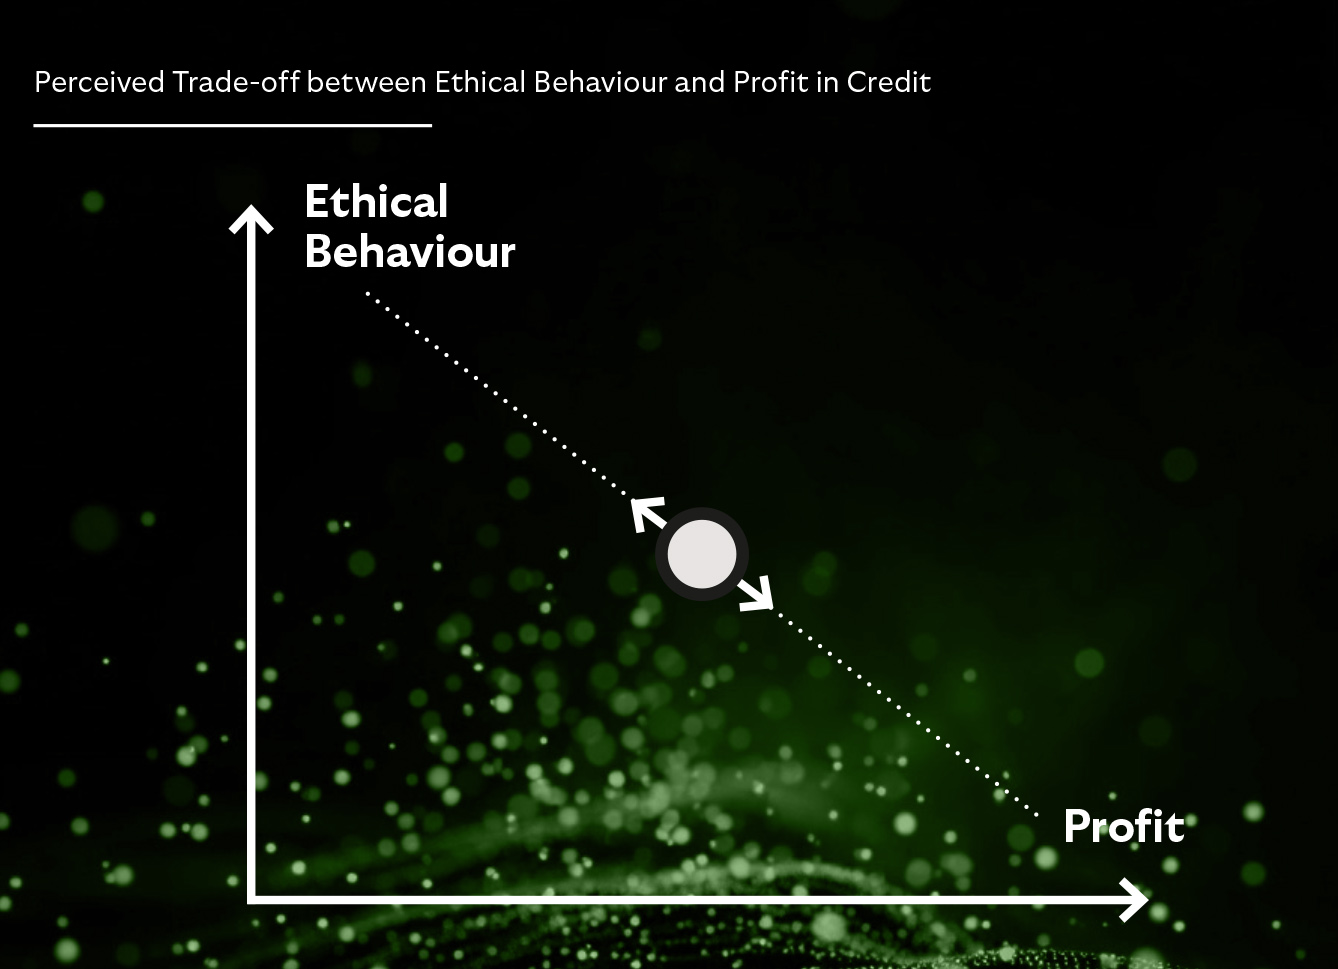
Het risico van de bank die zich als enige ethisch gedraagt, maken de auteurs concreet met een race om direct krediet. Bank A kiest een tragere maar veiligere route, met handmatige toetsing en begrijpelijke uitleg. Bank B belooft directe goedkeuring en automatiseert met rijkere gedragsdata. Bank B wint op korte termijn de klanten. In het uiterste geval stopt Bank A of neemt ze de werkwijze van Bank B over.
Drie pijlers onder eerlijk krediet
Met betere modellen alleen is het dilemma tussen ethiek en winst volgens de auteurs niet op te lossen. Ze zetten er drie pijlers tegenover. Datasoevereiniteit geeft mensen echte zeggenschap over het gebruik van hun gegevens. Interoperabiliteit maakt veilige en transparante gegevensuitwisseling mogelijk en voorkomt datamonopolies. Procesontwerp borgt uitlegbaarheid: een afgewezen aanvrager krijgt concrete redenen in gewone taal en kan om een handmatige beoordeling vragen.
Een stap verder gaat agentic AI: systemen die zelfstandig handelen, bijvoorbeeld door namens consumenten aanbiedingen te vergelijken en te onderhandelen. Voor zulke AI-agents bepleiten de auteurs “begrensde en toetsbare autonomie”. Agents mogen meer ruimte krijgen, terwijl de instellingen die ze inzetten volledig verantwoordelijk blijven voor de uitkomsten.
“Kunstmatige intelligentie biedt ons nieuwe mogelijkheden om betere, eerlijkere en beter onderbouwde financiële beslissingen te nemen”, zegt Oliver Kuhaupt (CEO van Riverty Bank S.A)
“Maar technologie alleen is nooit genoeg. Naarmate AI een steeds grotere rol krijgt in financiële dienstverlening, moeten ethische principes worden ondersteund door solide governance, transparante besluitvorming en solide risicobeheer. Vertrouwen ontstaat wanneer innovatie niet alleen krachtig is, maar ook uitlegbaar, verantwoordelijk en weerbaar.”
De auteurs concluderen dat de spanning tussen winst en ethiek geen economische wetmatigheid is. Ethische terughoudendheid blijft voor één bank wel kostbaar zolang concurrenten haar niet opbrengen. Daarom is er volgens de auteurs een rol voor de wetgever, als schepper van een gelijk speelveld.
Een deel van dat speelveld ligt er al. De Europese AI-verordening merkt AI-systemen voor kredietbeoordeling van personen aan als hoog risico, met verplichtingen voor onder meer datagovernance en menselijk toezicht.